➡꾸준히 지분을 매수해왔다.
호반그룹이 대한항공의 지주회사인 한진칼의 지분 20.69%(1,381만 4,053주)를 보유하게 되면서 최대주주가 되었습니다.
호반그룹은 앞서 대한항공 경영권을 두고 남매의난이 발생했을 때 조현아 전 부사장, KCGI, 반도건설 등 3자연합이 경영권 싸움에서 패배했을때 KCGI의 지분을 대거 매수했었습니다.
2022년 3월 당시 KCGI가 보유했던 보통주 940만주(13.97%)를 주당 6만원에 총 5,640억원에 장외매수했고, 계속해서 매입하여 지금처럼 최대주주로 부상한 것입니다.
➡기대감에 젖은 증시
사실 그동안 대한항공을 두고 여러 차례 경영권 싸움이 있었습니다.
우선 창업주인 조중훈 회장이 별세하고, 유산과 승계 문제로 형제의 난이 발생했어요.
그리고 이어 조양호 회장이 별세하자, 남매의 난인 3자연합의 싸움이 있었죠.
최대주주 이슈를 두고 호반그룹은 "항공·여행·물류 산업의 가치와 한진칼의 기업가치를 높이 평가한 단순 투자 목적"이라고 밝혔어요.
그런데 단순 투자 목적이라면 대한항공의 지분을 매수했어도 됐을 텐데, 지주사의 지분을 계속해서 모아 최대주주가 됐다는 것은, 경영권 참여 및 영향력 확대도 배제할 수 없을 것 같습니다.
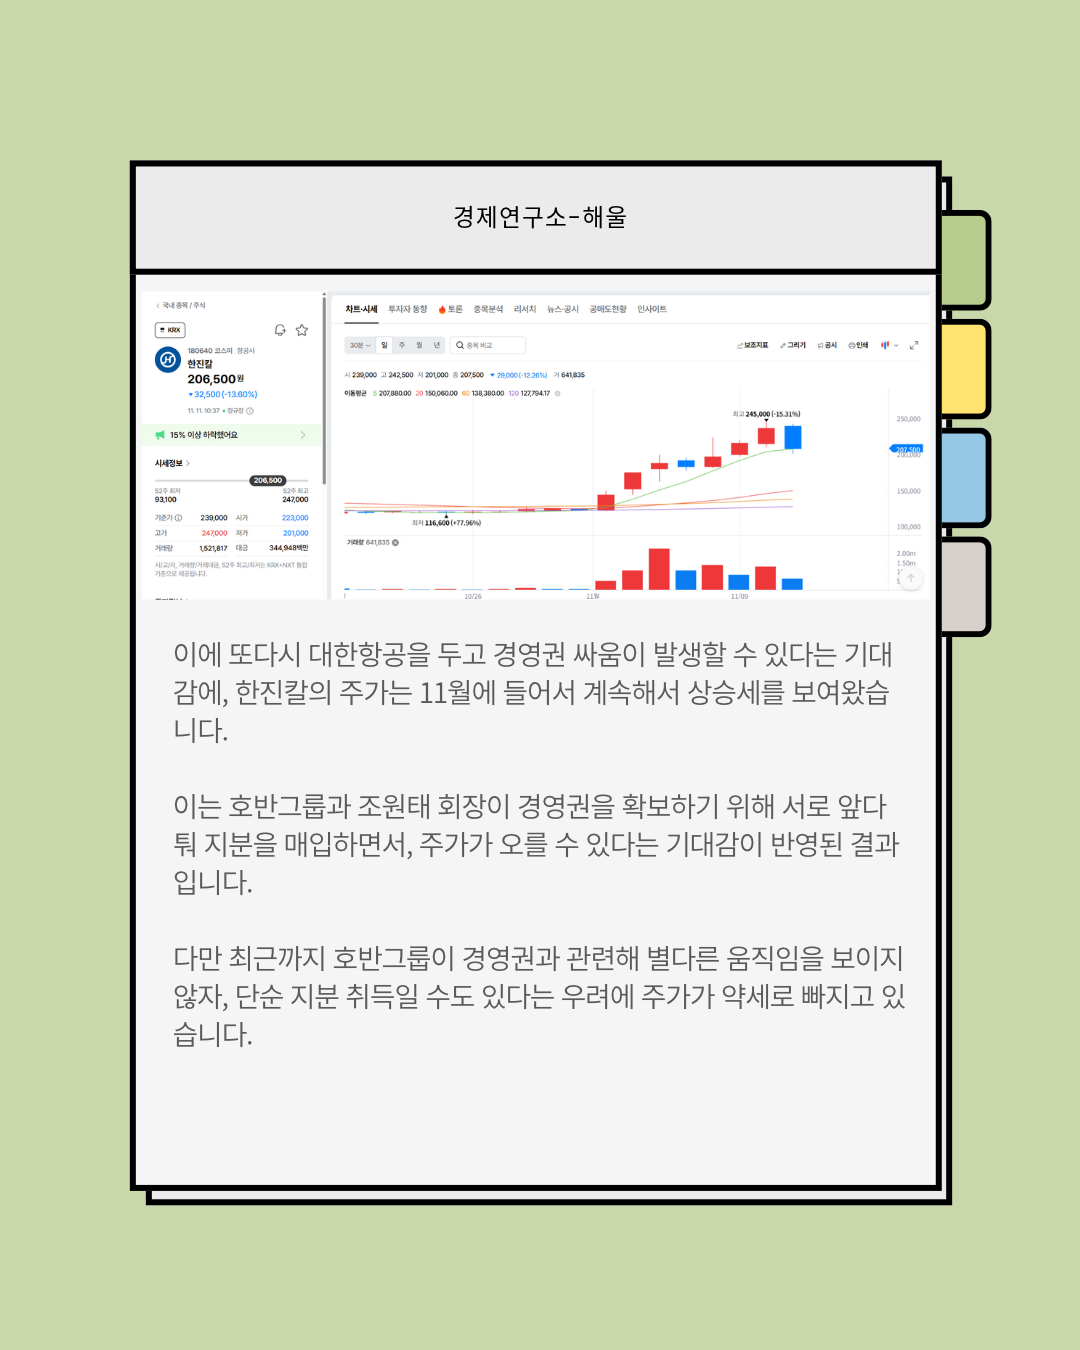
이에 또다시 대한항공을 두고 경영권 싸움이 발생할 수 있다는 기대감에, 한진칼의 주가는 11월에 들어서 계속해서 상승세를 보여왔습니다.
이는 호반그룹과 조원태 회장이 경영권을 확보하기 위해 서로 앞다퉈 지분을 매입하면서, 주가가 오를 수 있다는 기대감이 반영된 결과입니다.
다만 최근까지 호반그룹이 경영권과 관련해 별다른 움직임을 보이지 않자, 단순 지분 취득일 수도 있다는 우려에 주가가 약세로 빠지고 있습니다.
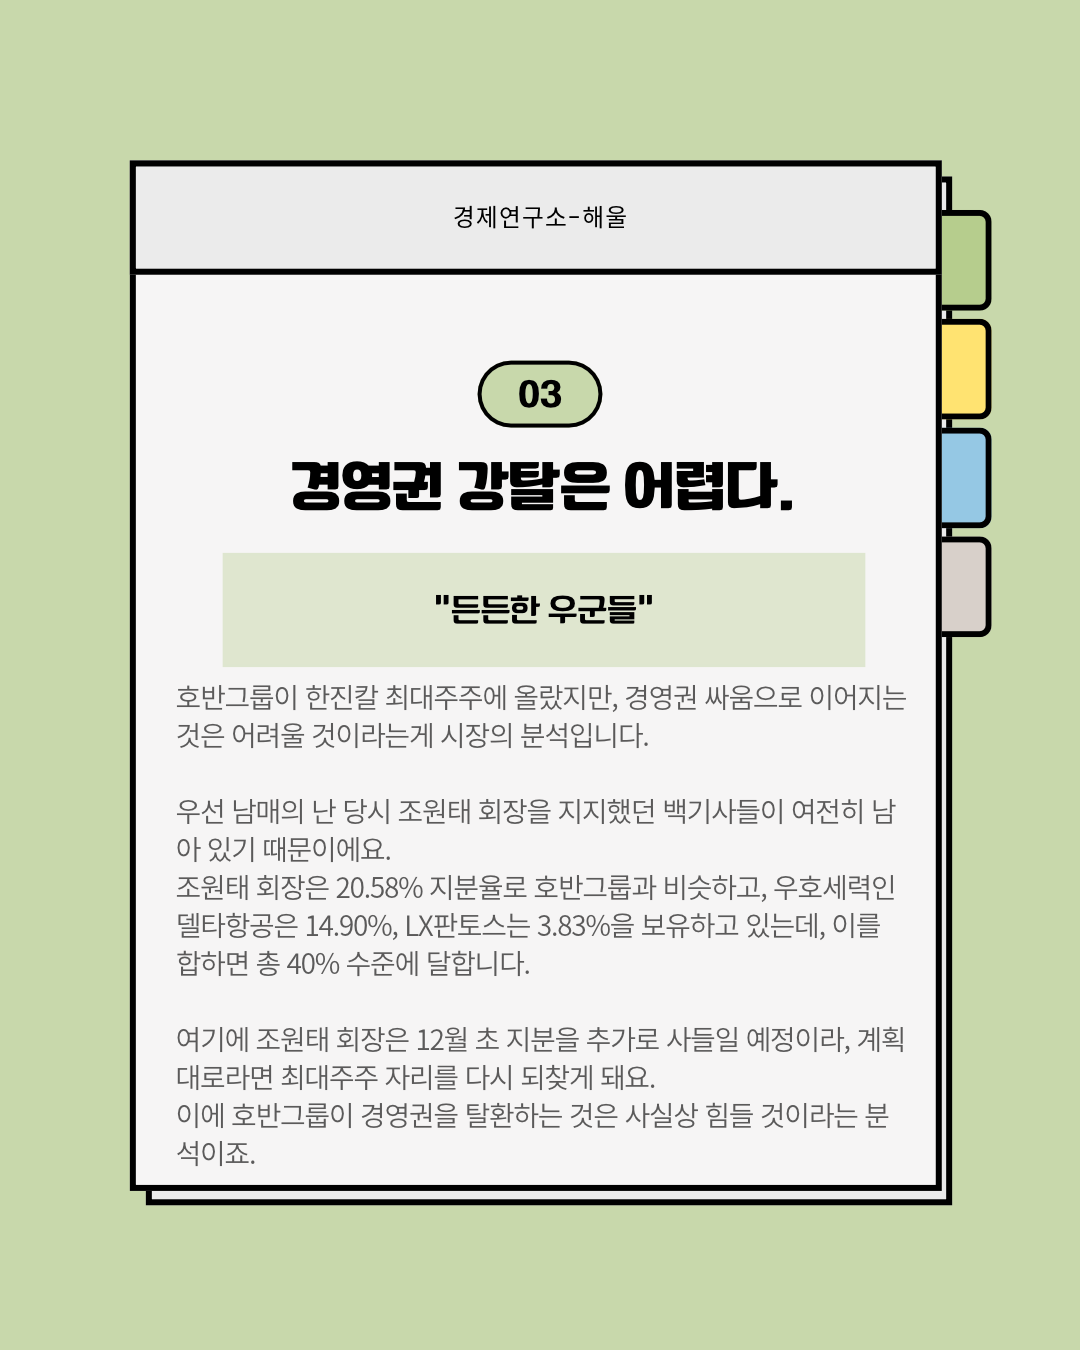
➡경영권 강탈은 어렵다.
호반그룹이 한진칼 최대주주에 올랐지만, 경영권 싸움으로 이어지는 것은 어려울 것이라는게 시장의 분석입니다.
우선 남매의 난 당시 조원태 회장을 지지했던 백기사들이 여전히 남아 있기 때문이에요.
조원태 회장은 20.58% 지분율로 호반그룹과 비슷하고, 우호세력인 델타항공은 14.90%, LX판토스는 3.83%을 보유하고 있는데, 이를 합하면 총 40% 수준에 달합니다.
여기에 조원태 회장은 12월 초 지분을 추가로 사들일 예정이라, 계획대로라면 최대주주 자리를 다시 되찾게 돼요.
이에 호반그룹이 경영권을 탈환하는 것은 사실상 힘들 것이라는 분석이죠.
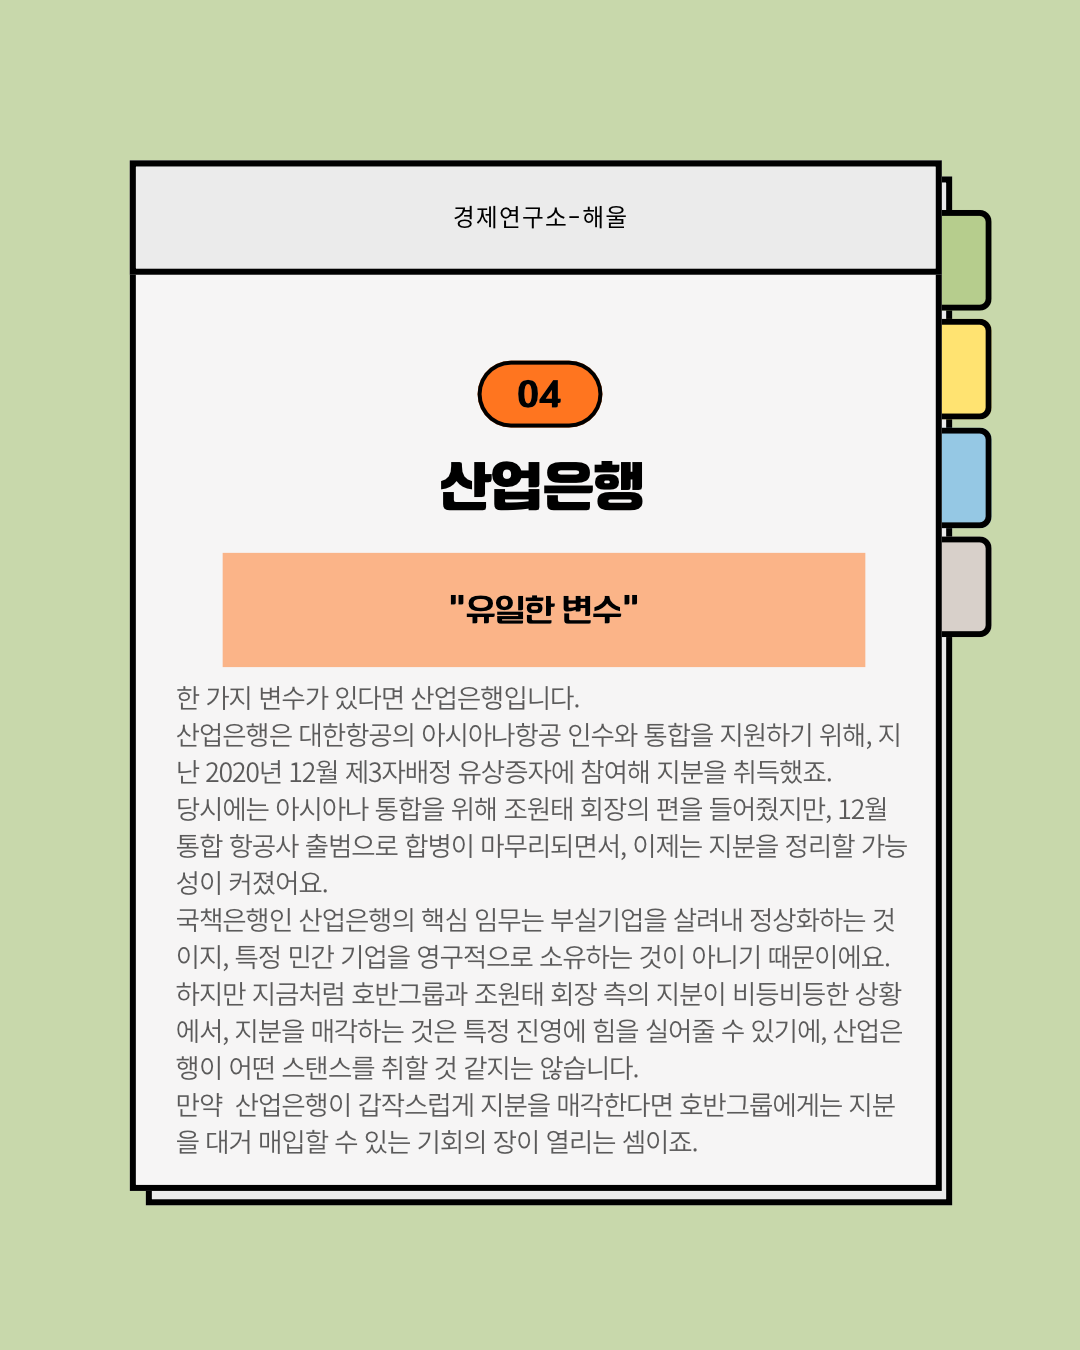
➡유일한 변수
한 가지 변수가 있다면 산업은행입니다.
산업은행은 대한항공의 아시아나항공 인수와 통합을 지원하기 위해, 지난 2020년 12월 제3자배정 유상증자에 참여해 지분을 취득했죠.
당시에는 아시아나 통합을 위해 조원태 회장의 편을 들어줬지만, 12월 통합 항공사 출범으로 합병이 마무리되면서, 이제는 지분을 정리할 가능성이 커졌어요.
국책은행인 산업은행의 핵심 임무는 부실기업을 살려내 정상화하는 것이지, 특정 민간 기업을 영구적으로 소유하는 것이 아니기 때문이에요.
하지만 지금처럼 호반그룹과 조원태 회장 측의 지분이 비등비등한 상황에서, 지분을 매각하는 것은 특정 진영에 힘을 실어줄 수 있기에, 산업은행이 어떤 스탠스를 취할 것 같지는 않습니다.
만약 산업은행이 갑작스럽게 지분을 매각한다면 호반그룹에게는 지분을 대거 매입할 수 있는 기회의 장이 열리는 셈이죠.
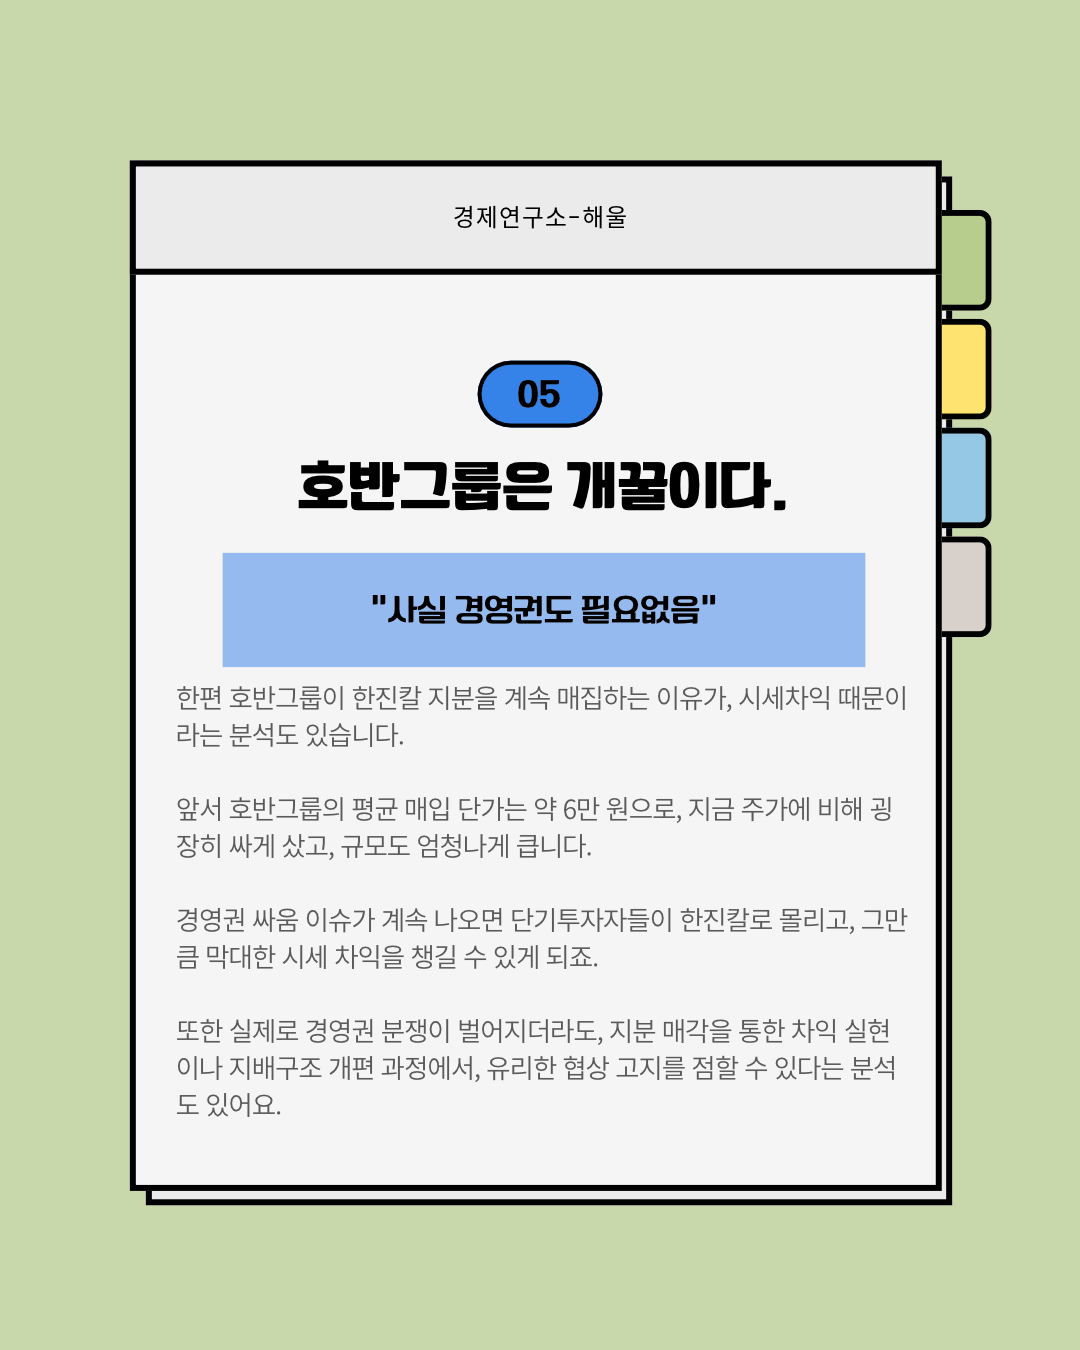
➡호반그룹은 개꿀이다.
한편 호반그룹이 한진칼 지분을 계속 매집하는 이유가, 시세차익 때문이라는 분석도 있습니다.
앞서 호반그룹의 평균 매입 단가는 약 6만 원으로, 지금 주가에 비해 굉장히 싸게 샀고, 규모도 엄청나게 큽니다.
경영권 싸움 이슈가 계속 나오면 단기투자자들이 한진칼로 몰리고, 그만큼 막대한 시세 차익을 챙길 수 있게 되죠.
또한 실제로 경영권 분쟁이 벌어지더라도, 지분 매각을 통한 차익 실현이나 지배구조 개편 과정에서, 유리한 협상 고지를 점할 수 있다는 분석도 있어요.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- 부동산 추세분석
- AI기반 검색서비스
- 미국증시 추세분석
- 환율 예측 분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 경제·주식 공부
- 타임머신 투자 게임 NEW
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
- 원자재 분석모형
카테고리