◎샘표◎
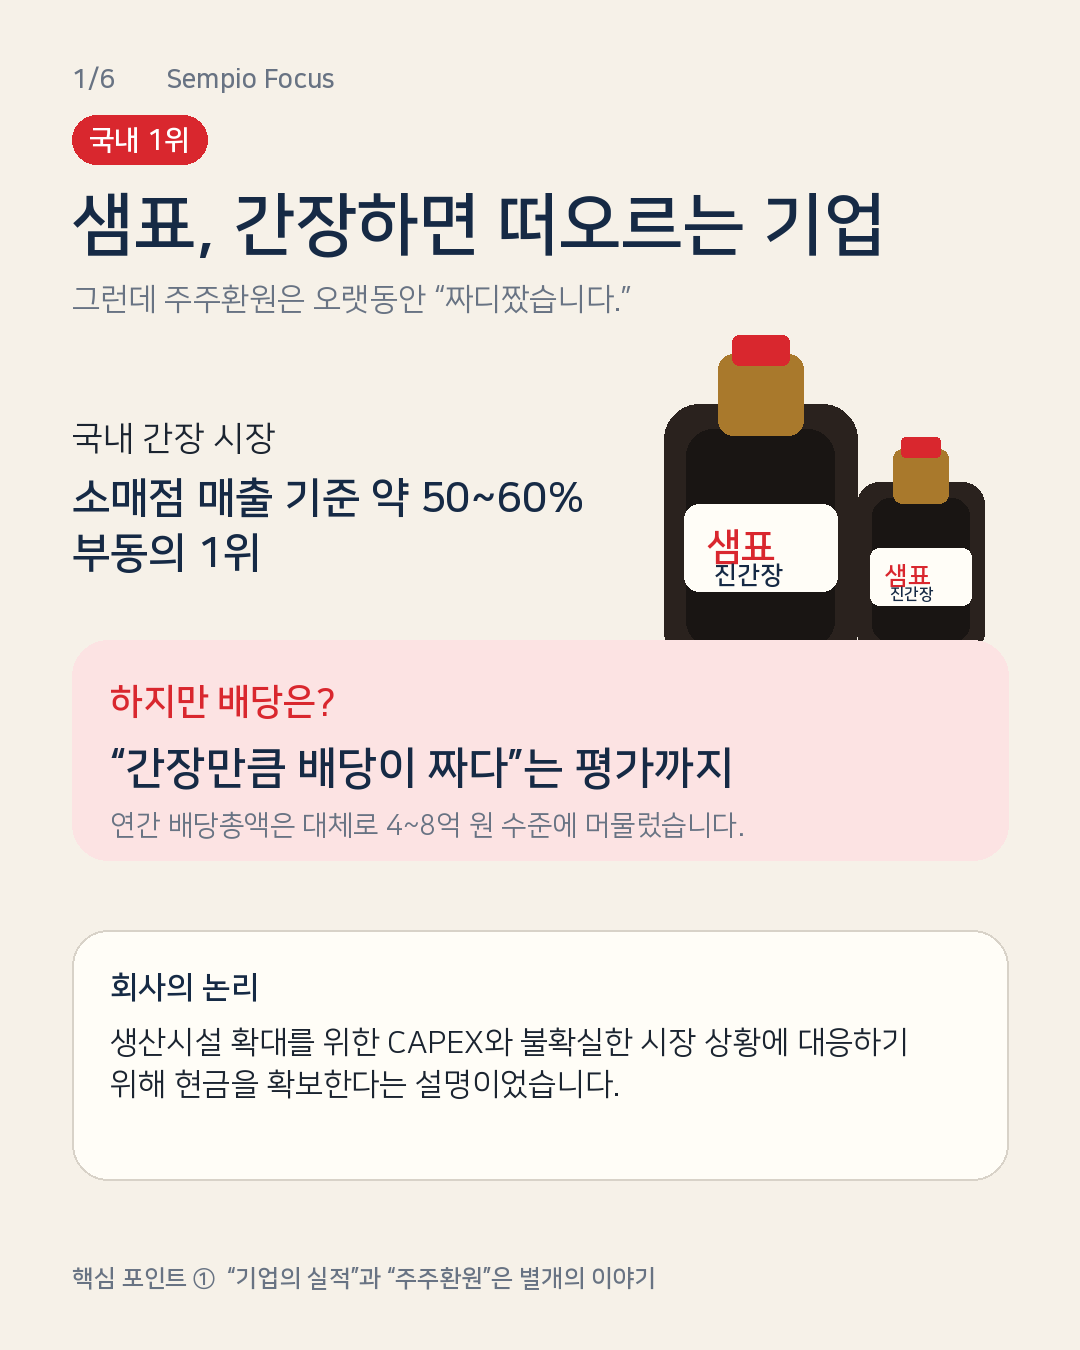
샘표는 간장하면 떠오르는 국내 대표 기업이에요.
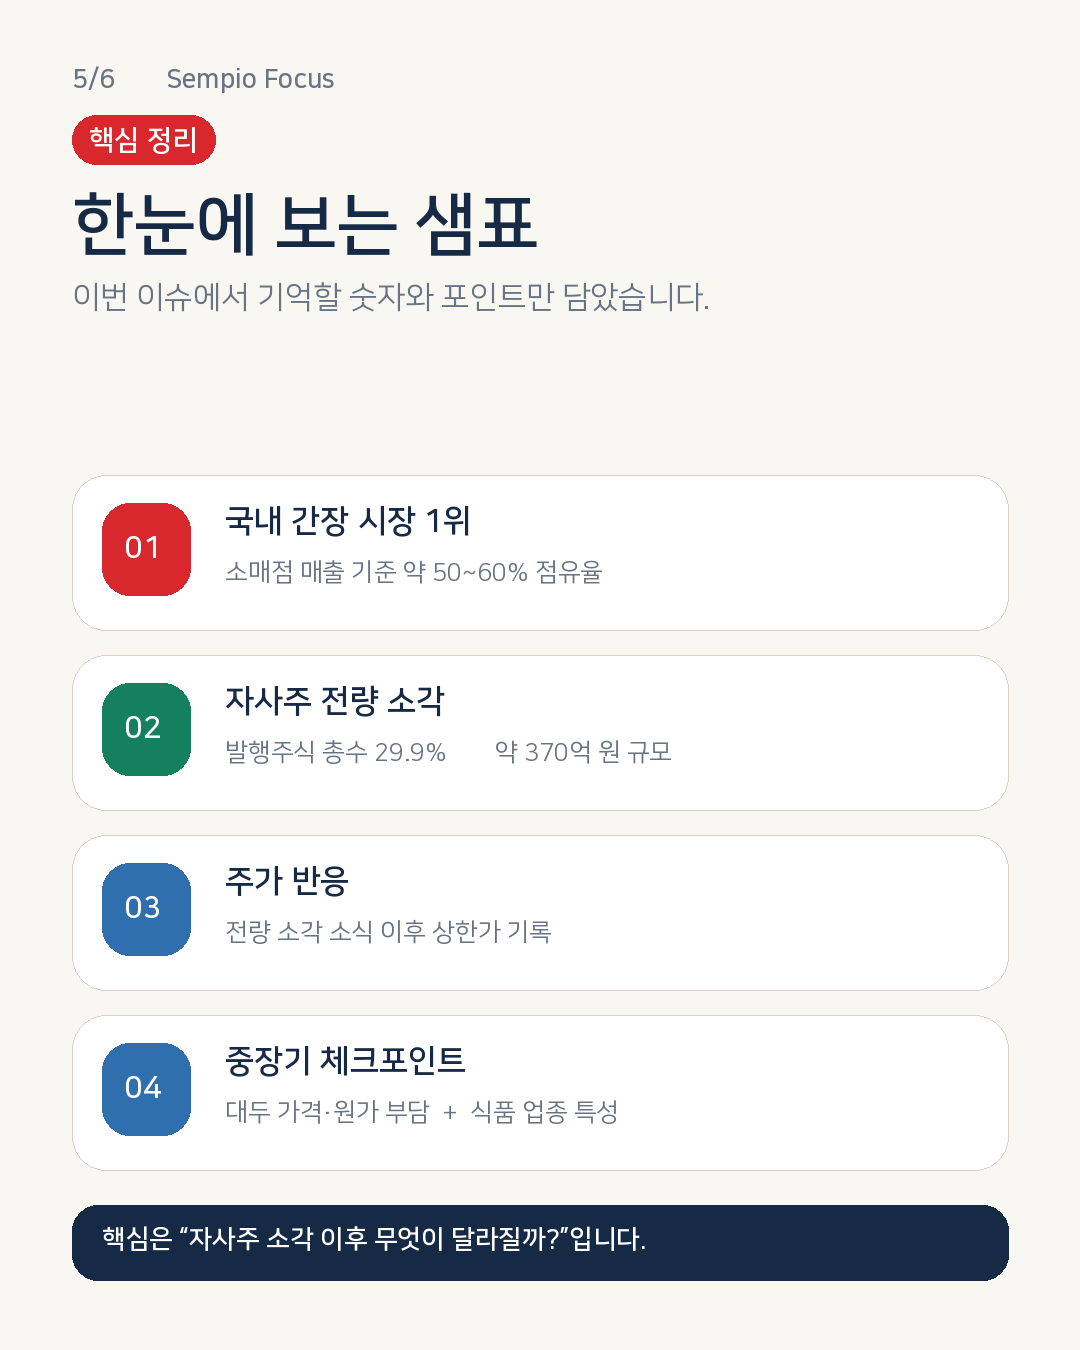
국내 소매점 매출 기준 약 50%~60%의 점유율을 기록하며 국내 간장 시장 부동의 1위를 차지하고 있기 때문이죠.
부동의 입지를 차지하고 있는 위치지만, 주주환원은 정말 개판이었습니다.
오죽하면 "간장만큼 배당이 짜다"는 평가를 받을 정도로 매우 보수적인 주주환원을 보였죠.
매년 수백억 원의 순이익을 내며 곳간(이익잉여금)을 채웠음에도 배당총액은 연간 4억~8억 원 수준에 불과했어요.
당시 회사 측은 "생산시설 확장을 위한 설비투자(CAPEX) 자금 확보와 불확실한 시장 상황에 대응하기 위한 것"이라는 명분을 내세우며 모르쇠를 일관했죠.
◎달라져서 돌아왔다.◎
간장 특유의 짠 냄새에 미쳐버린 것인지.... 샘표가 180도 달라졌습니다.
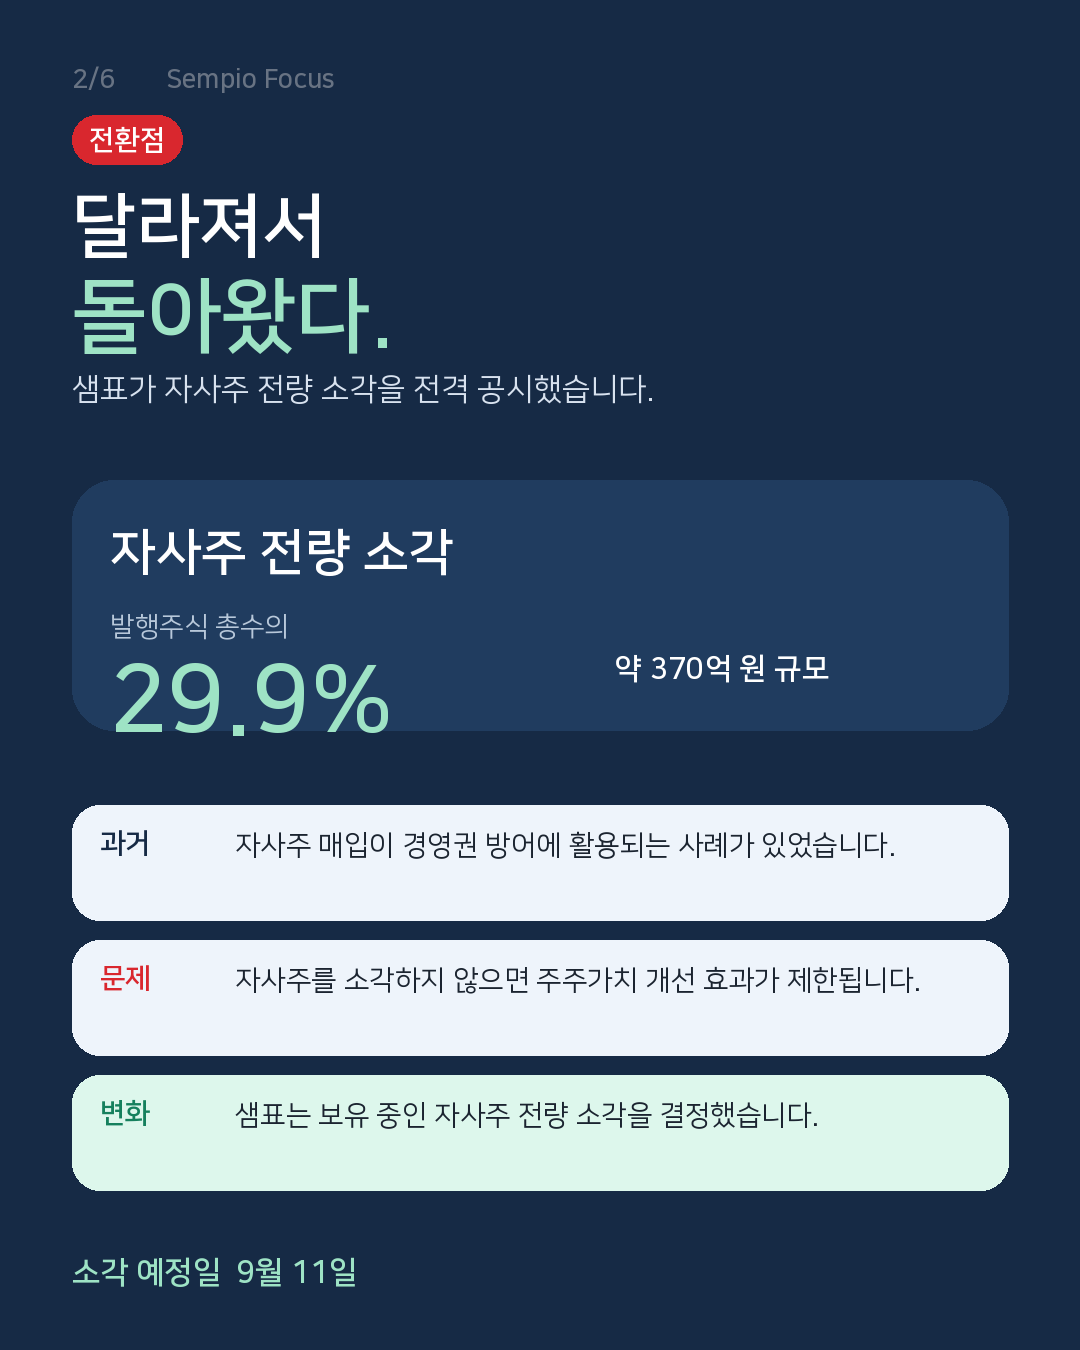
샘표는 앞서 몇 차례 경영권 분쟁을 겪으면서, 자사주를 적극적으로 사들이면서 이를 주주환원이 아닌 오너 일가의 경영권 방어에 사용하여 왔습니다.
사실 몇 년 전만 하더라도 이러한 관행은 국내의 많은 기업들에서 볼 수 있었죠.
이 때문에 자사주를 매입만 하고 소각하지 않아서 코리아 디스카운트가 발생하는 주요 원인 중 하나였죠.
그런데 정부의 상법 개정 때문인지 몰라도 자사주 규제에 대한 압박이 강해지자 샘표가 보유 중인 자사주 전량(발행주식 총수의 29.9%, 약 370억 원 규모)을 소각한다고 전격 공시했어요
발행 주식 수의 30%에 달하는 자사주를 소각이라.... 어떻게 보면 이만큼 자사주를 모아놓고 경영권 방어에 썼나 싶기도 싶고... 또 한편으로는 이 정도 자사주의 물량을 소각한다는 것도 엄청나다고 생각합니다.
참고로 소각 예정일은 내일(9월11일)입니다.
◎전망? 분석?◎
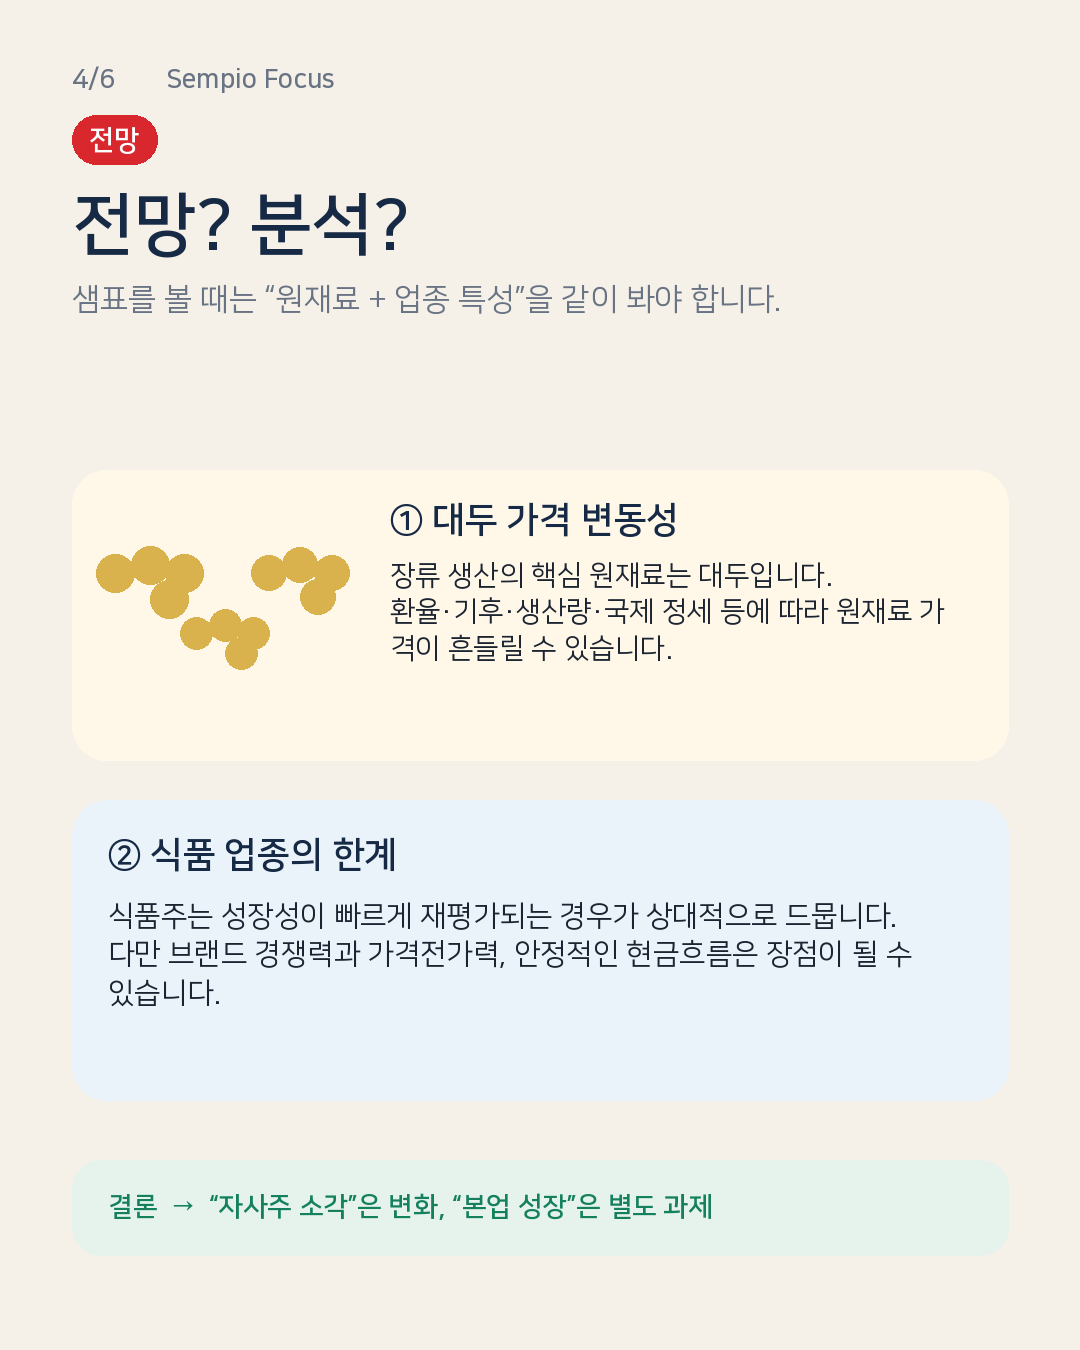
식품 기업의 특성상 주가가 크게 움직이는 경우는 잘 없습니다.
흔히 말하는 재미없는 주식의 가장 대표 격인 업종이죠.
물론 불닭볶음면으로 유명한 '삼양식품'의 경우에는 조금 말이 다르기는 하지만요.
아무튼 샘표의 간단한 미래 전망을 살펴보면 다음과 같이 분석할 수 있을 것 같아요.
장류 생산의 핵심 원재료는 '대두'입니다.
중동전쟁, 환율 변동, 이상 기후와 생산량 감소 등의 우려로 가격이 요동치고 있죠.
이로 인해 중단기적으로 가격 급등락이 계속해서 이어질 전망입니다.
다만, 위에서 말씀드렸듯이 식품사업은 그렇게 재미있는 주식은 아닙니다. 특히 샘표의 사업 업종이 외국인이 쉽사리 접근할 수 있는 부분은 아니기에 장기적으로는 큰 재미를 보기가 힘들 것으로 예상되고 있어요.
 해울 퀀트 플랫폼
- 홈
- AI주가 예측분석
- AI기반 검색서비스
- 미국증시 추세분석
- 국내증시 추세분석
- 산업·섹터별 분석
- 부동산 추세분석
- 경제·주식 공부
- 글로벌 증시 수익률
- 투자 커뮤니티
- 암호화폐 추세분석
- 캔들패턴 분석모형
- 경기민감주 사이클 분석모형
카테고리